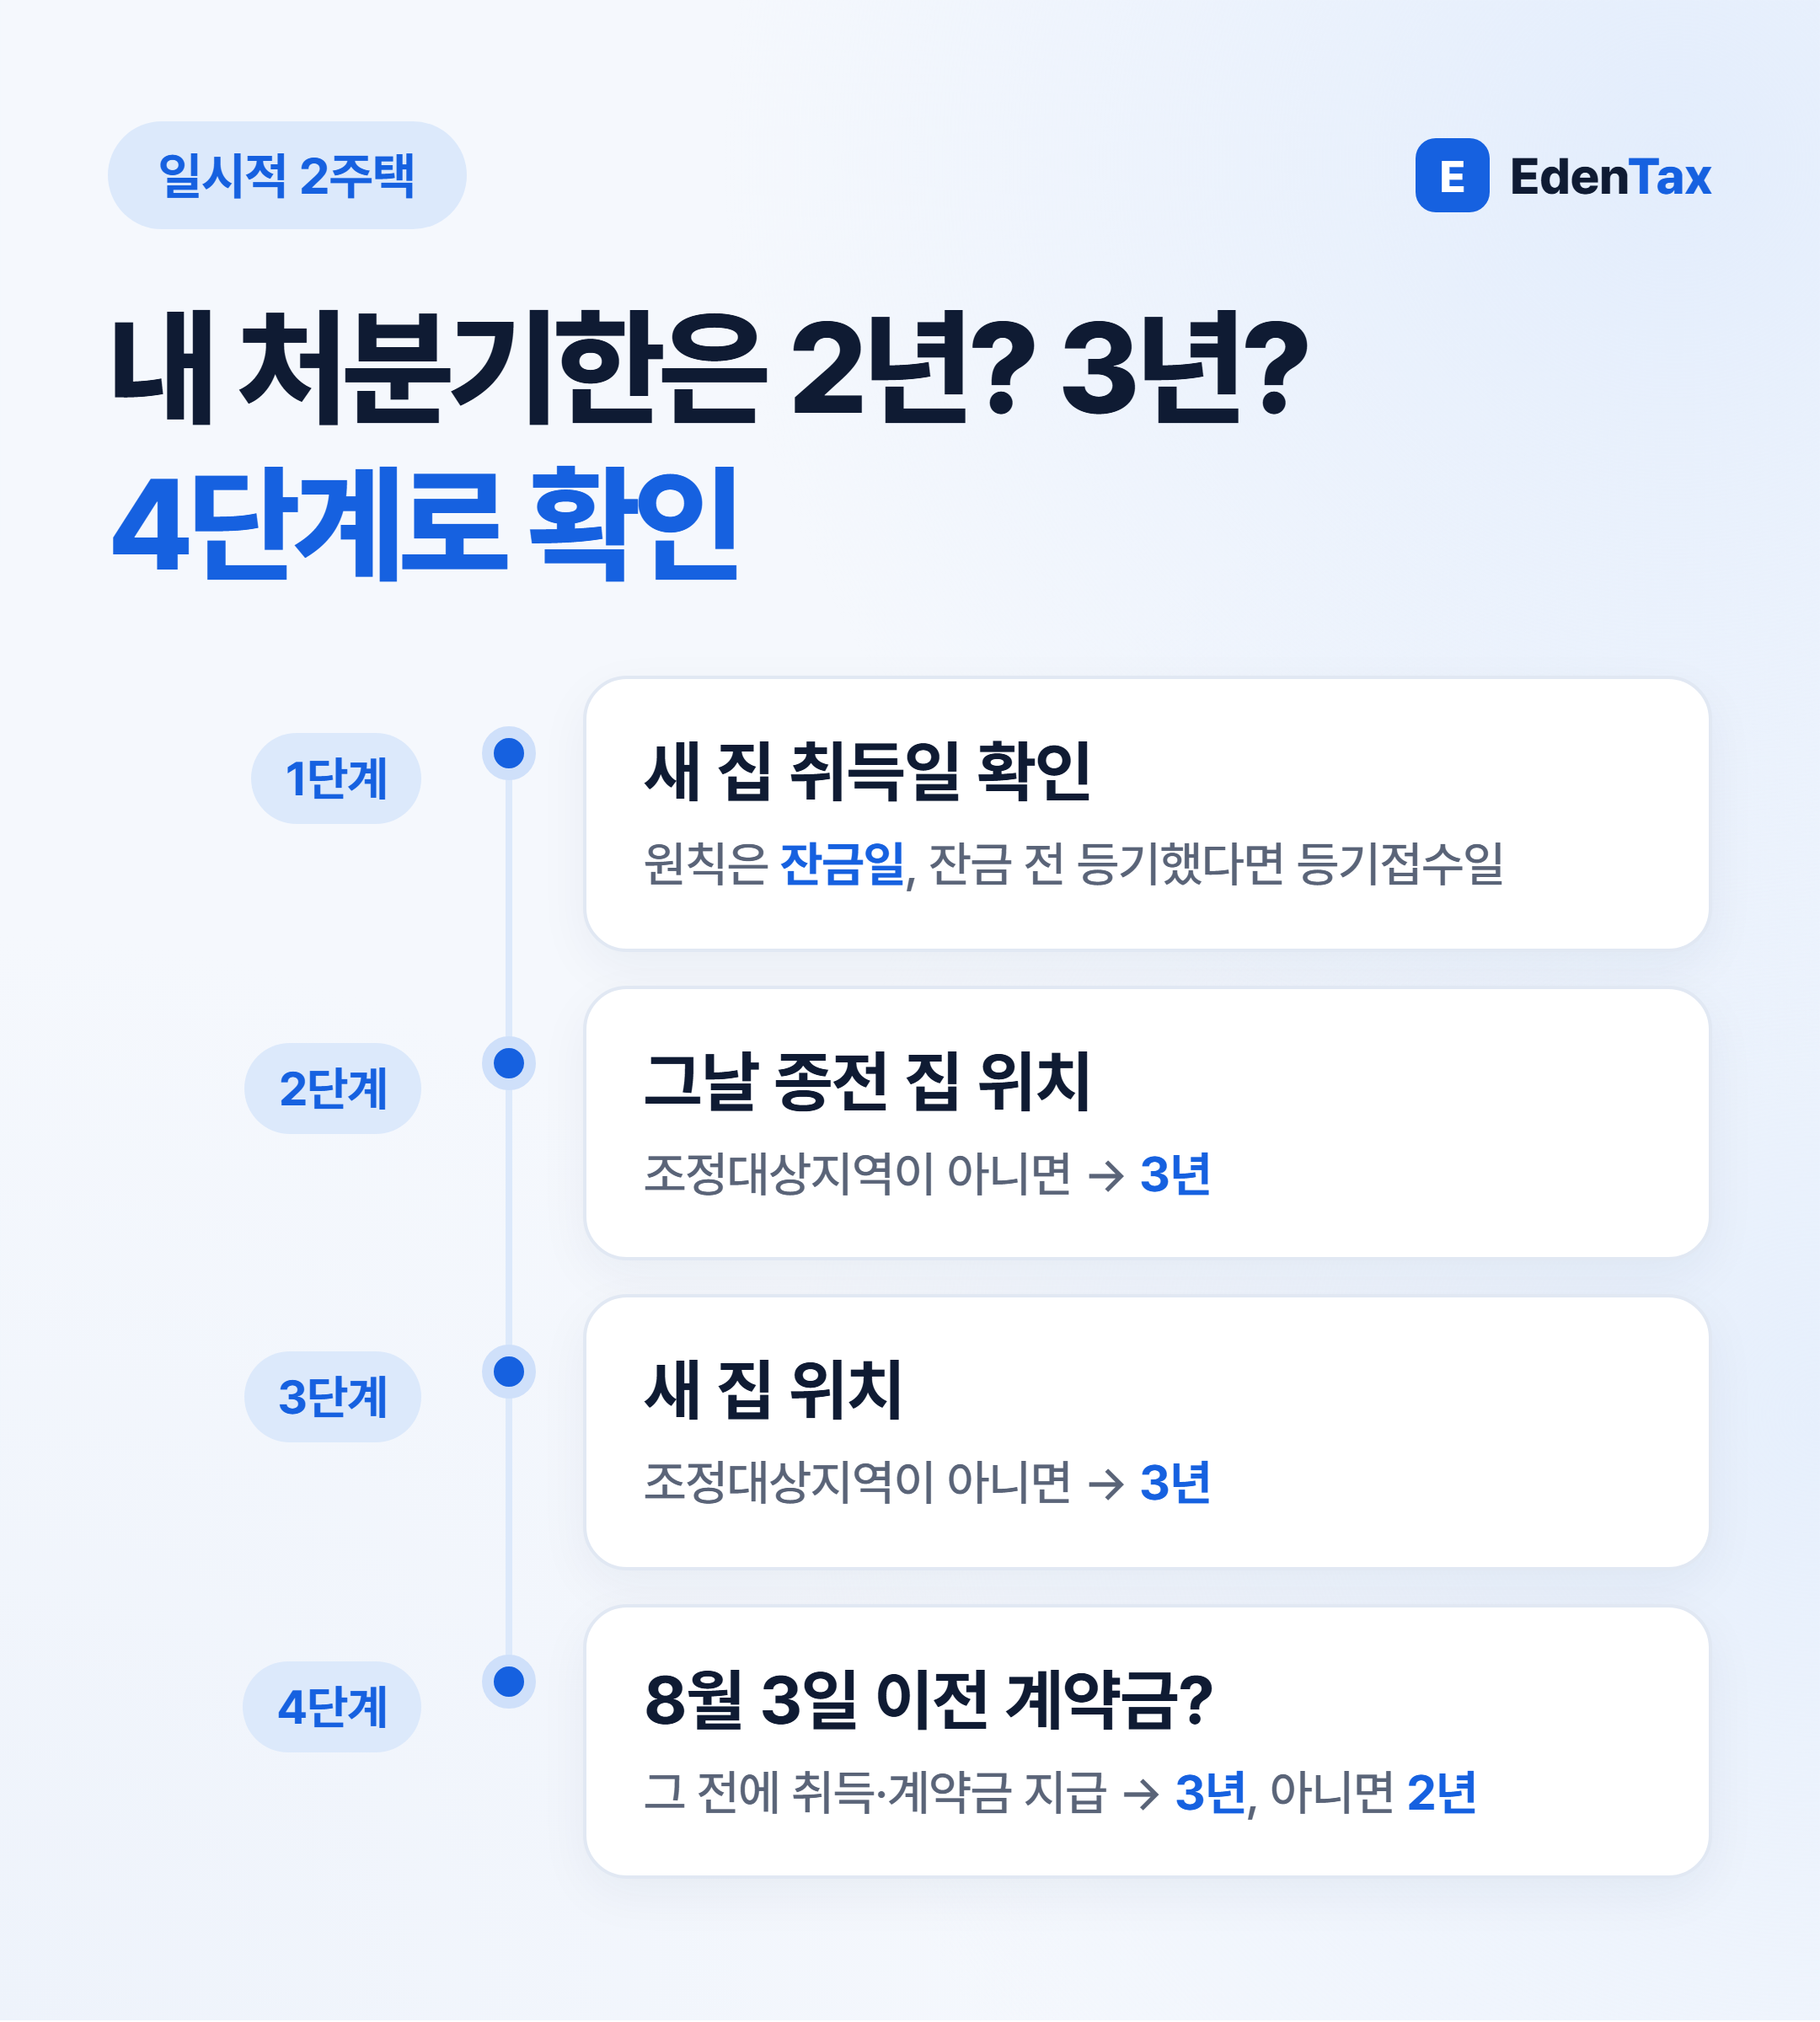
조정대상지역에서 조정대상지역으로 집을 갈아타는 1세대라면, 2026년 10월 1일부터 종전 집 처분기한이 3년이 아니라 2년일 수 있습니다. 새 집을 언제 계약했느냐에 따라 아직 3년이 적용되는 분도 많으니, 아래 네 단계로 내 기한을 확인해 보시기 바랍니다.
개정 전과 후
| 구분 | 2026년 9월 30일까지 | 2026년 10월 1일부터 |
|---|---|---|
| 종전 집·새 집 모두 조정대상지역 | 3년 | 2년 |
| 그 밖의 경우 | 3년 | 3년 |
근거는 2026년 9월 30일 개정되어 10월 1일 시행된 소득세법 시행령 제155조 제1항입니다. 판단 시점은 새 집 취득일 현재이고, 취득일은 원칙적으로 잔금일입니다. 잔금 전에 소유권이전등기를 했다면 등기접수일이 기준이 됩니다.
계약한 날짜가 갈림길입니다
2년 규정은 부칙에 따라 2026년 8월 4일 이후 새 집을 취득하고 10월 1일 이후 종전 집을 파는 경우부터 적용됩니다. 2026년 8월 3일 이전에 새 집을 취득했거나 매매계약을 하고 계약금을 낸 사실이 증명서류로 확인되면 종전대로 3년입니다. 분양권처럼 새 집을 취득할 수 있는 권리도 마찬가지입니다.
새 집이 있는 지역이 조정대상지역으로 지정되기 전에 그 집을 취득했거나 계약금을 냈다면 역시 2년 규정에서 제외됩니다.
경우별 예시
아래는 이해를 돕기 위한 가상의 예시입니다. 모두 종전 집을 산 지 1년이 지난 뒤 새 집을 샀다고 가정했습니다.
| 종전 집 | 새 집 | 계약·잔금 | 양도세 처분기한 |
|---|---|---|---|
| 성남 분당구 | 서울 강동구 | 2026년 9월 계약·잔금 | 2년 |
| 성남 분당구 | 서울 강동구 | 7월 계약금 → 10월 잔금 | 3년 (8월 3일 이전 계약금) |
| 서울 강동구 | 수원 권선구 (조정대상지역 아님) | 2026년 9월 | 3년 |
취득세는 기준일이 8월 26일입니다
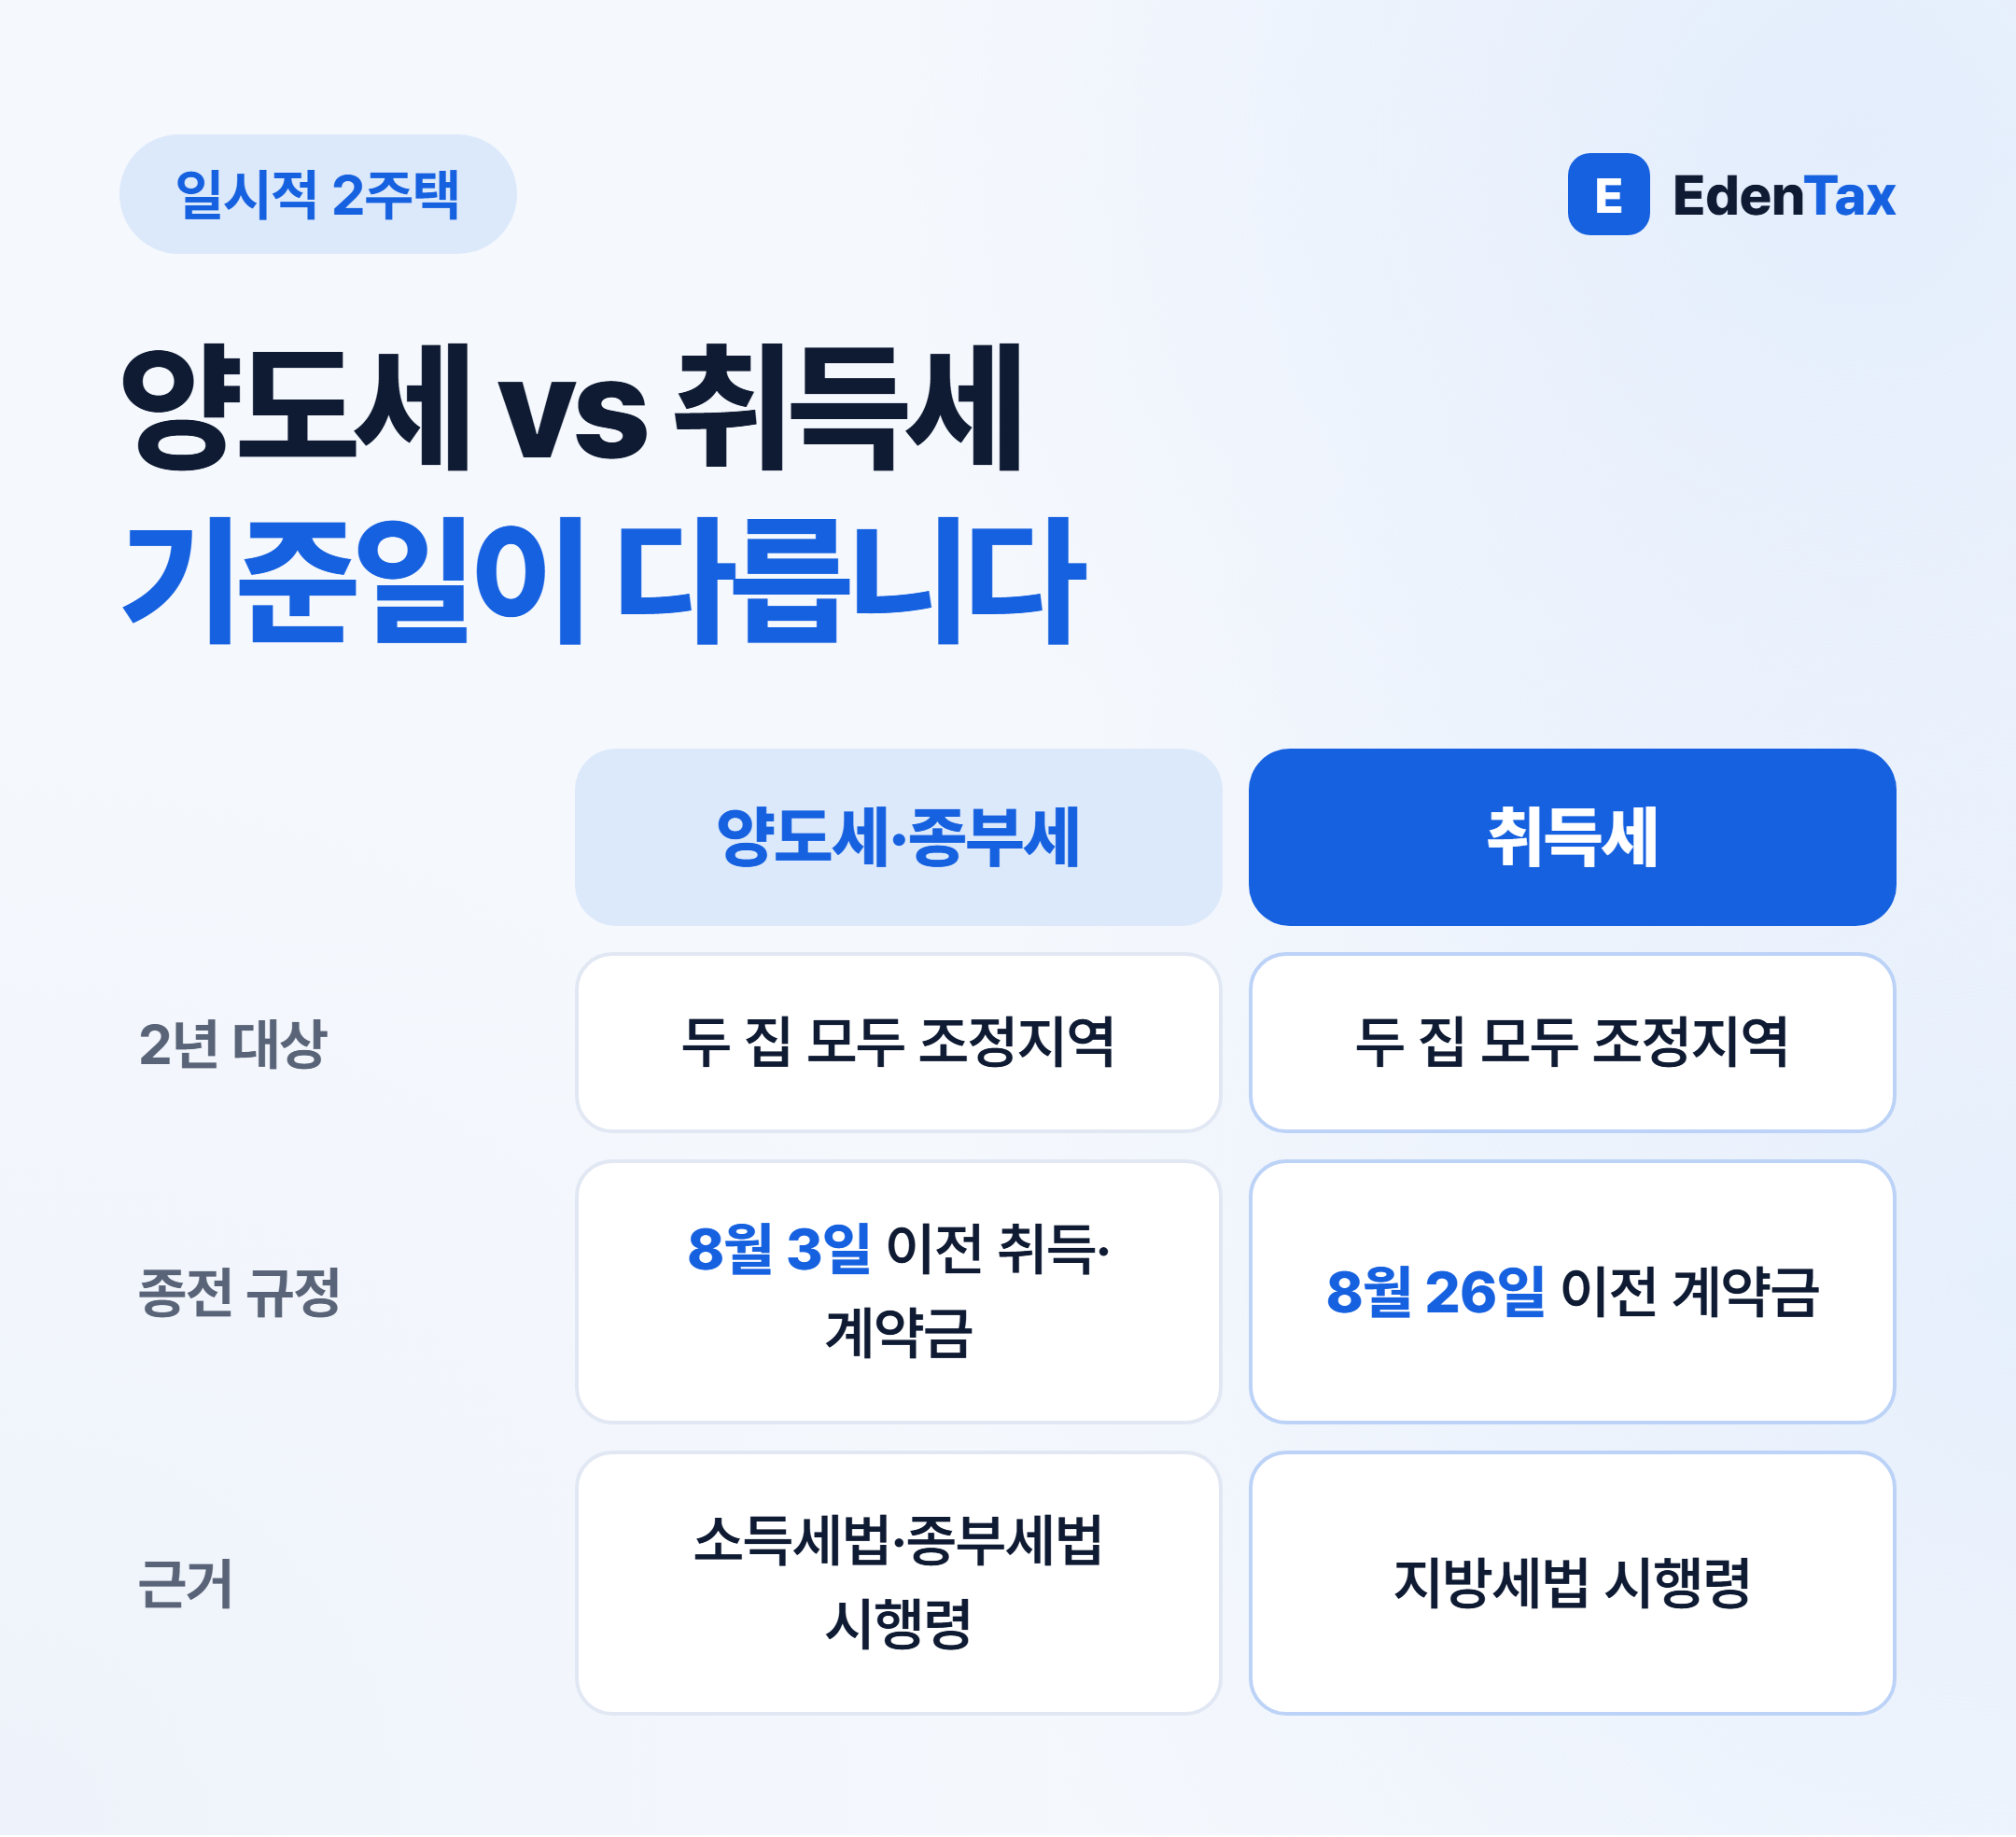
같은 날 지방세법 시행령 제28조의5와 종합부동산세법 시행령 제4조의2도 바뀌어, 두 집이 모두 조정대상지역이면 일시적 2주택 기간이 2년으로 줄었습니다. 그런데 경과규정 기준일은 세목마다 다릅니다. 양도세와 종부세는 2026년 8월 3일 이전에 취득했거나 계약금을 냈으면 종전 규정을 따르고, 취득세는 2026년 8월 26일 이전에 매매계약(분양계약 포함)을 하고 계약금을 냈으면 종전 규정을 따릅니다.
2026년 8월 10일에 새 집 계약금을 냈다면 취득세는 종전 규정, 양도세는 2년 규정이 적용될 수 있다는 뜻입니다. 8월에 계약하신 분은 세목별로 따로 확인하셔야 합니다.
2026년 10월 현재 조정대상지역
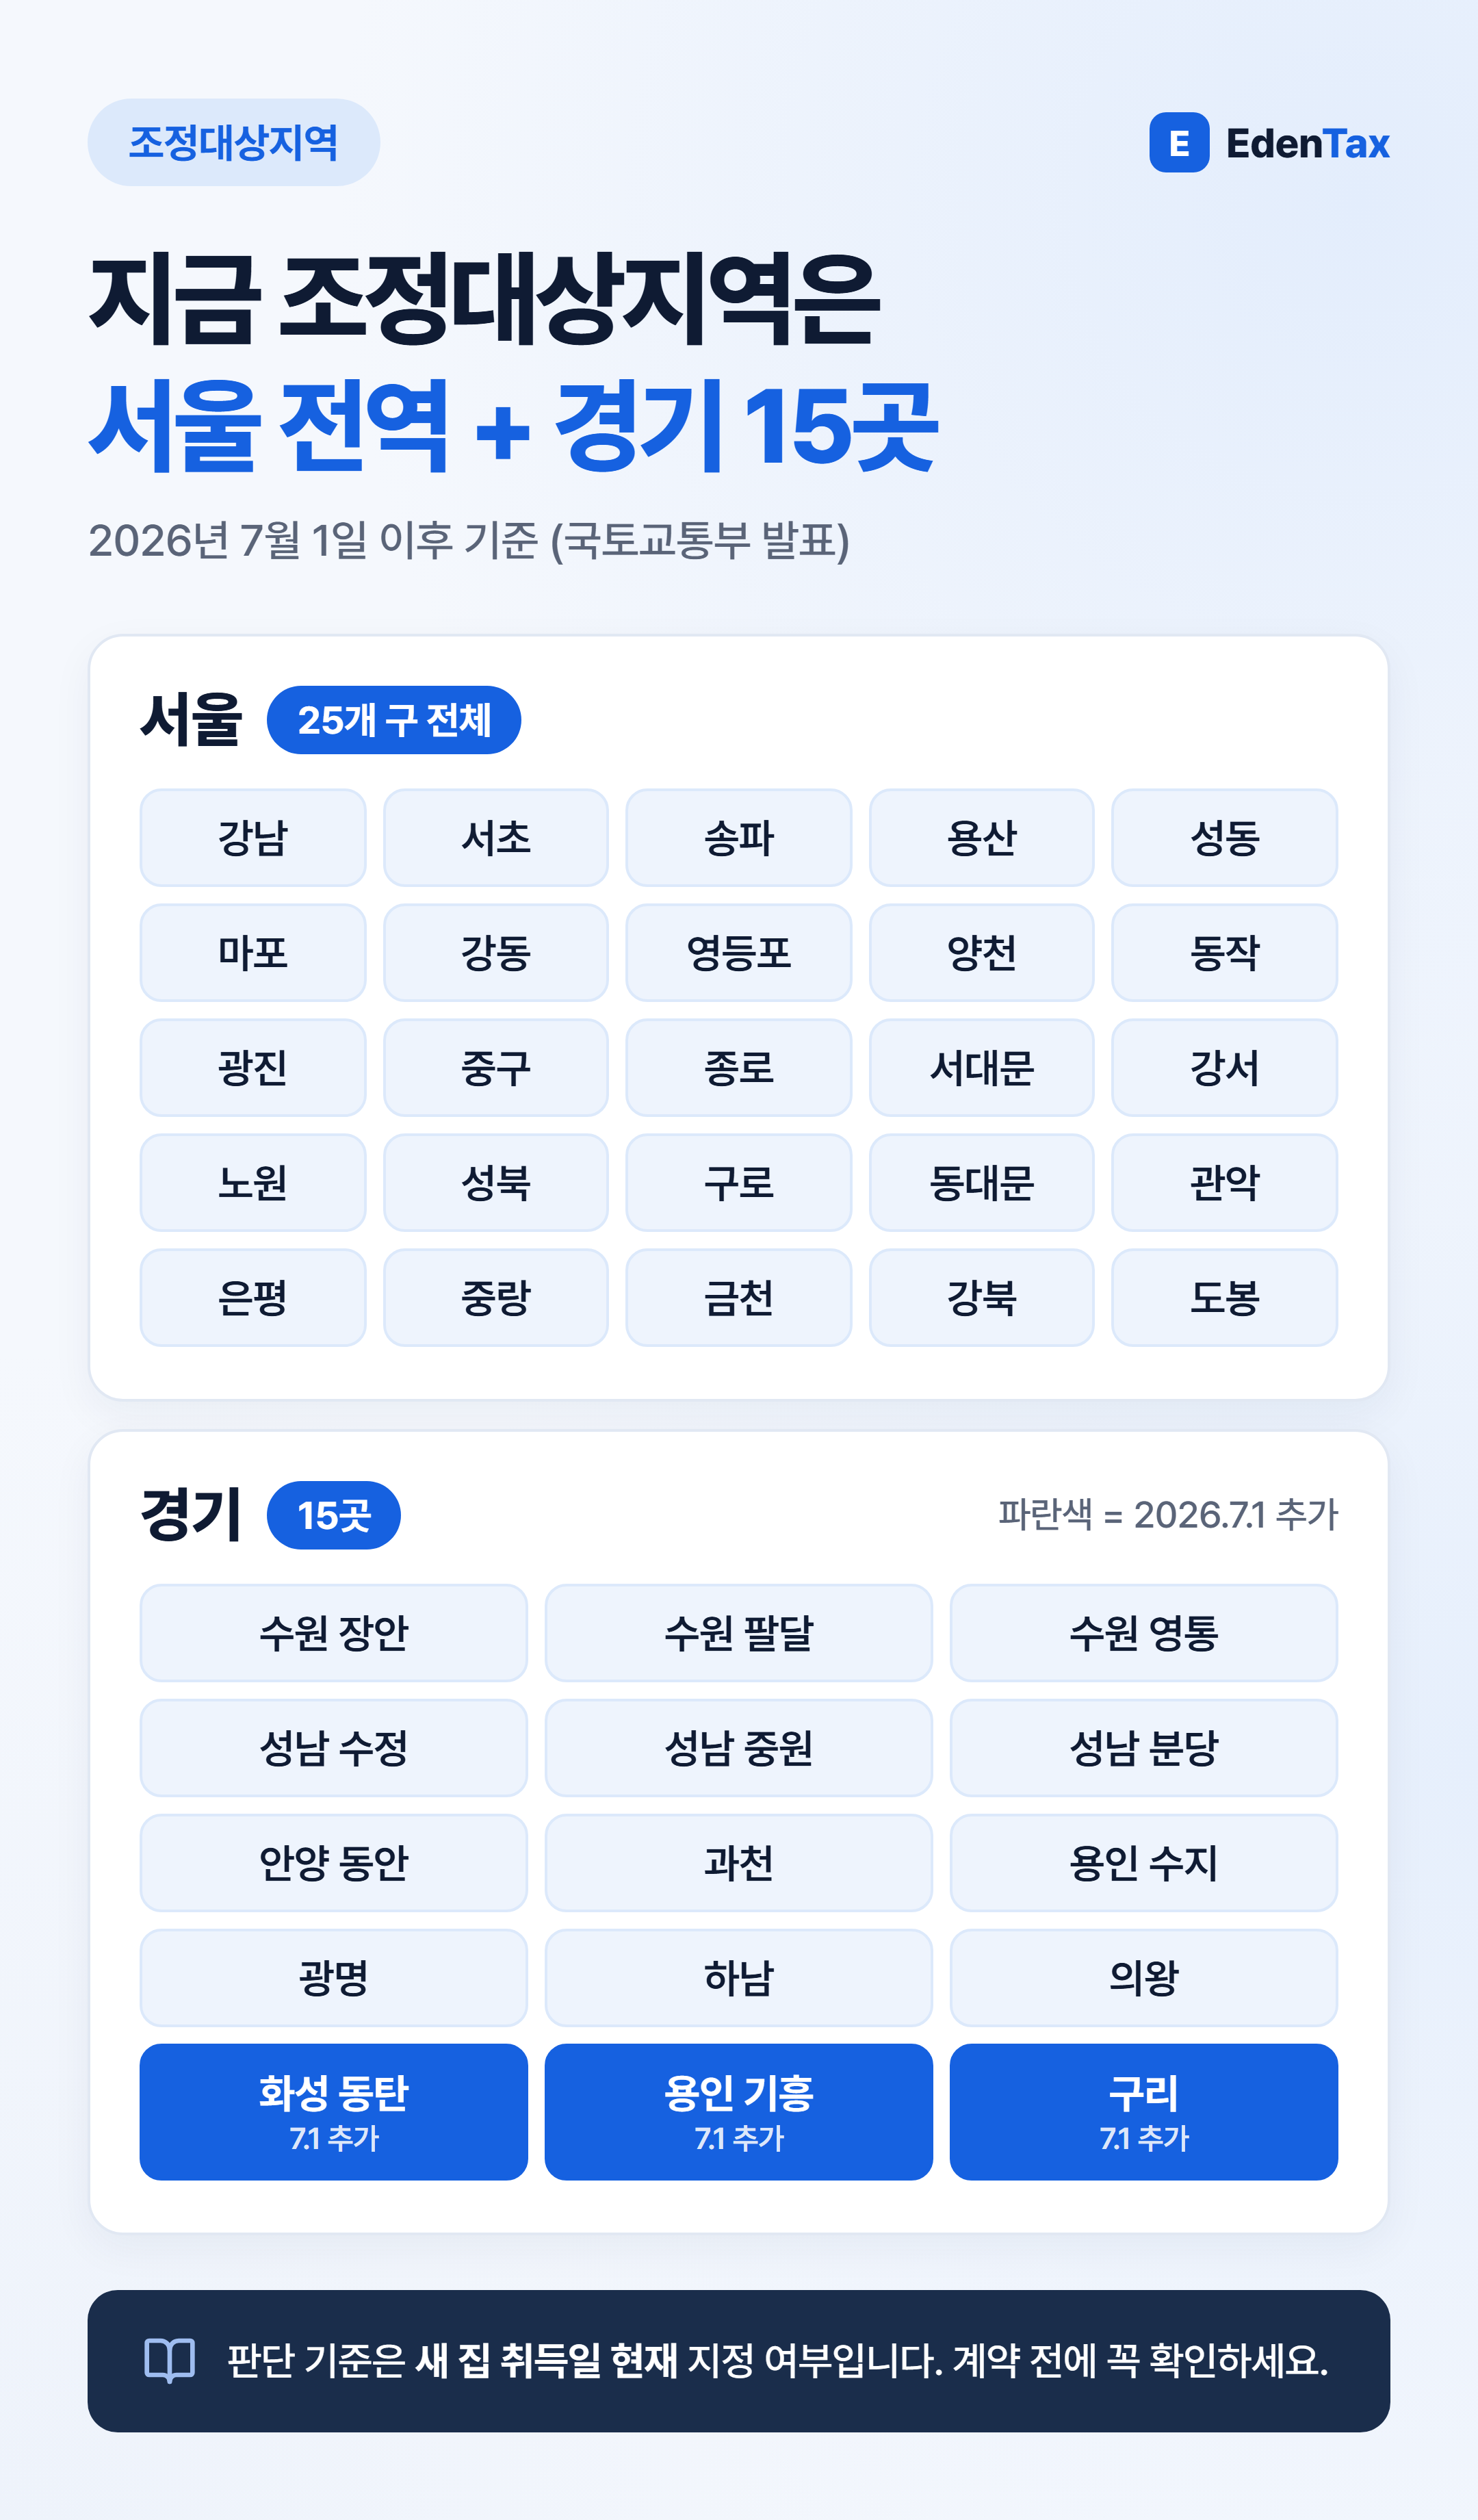
국토교통부 발표(2026년 6월 30일)에 따르면 7월 1일 이후 조정대상지역은 서울 25개 구 전체와 경기 15곳입니다. 경기 15곳 중 수원 장안·팔달·영통, 성남 수정·중원·분당, 안양 동안, 과천, 용인 수지, 광명, 하남, 의왕 12곳은 2025년 10월 16일에, 화성 동탄·용인 기흥·구리는 2026년 7월 1일에 지정되었습니다.
기한만 지킨다고 비과세는 아닙니다
새 집은 종전 집을 산 날부터 1년 이상 지난 뒤에 취득해야 합니다. 종전 집은 2년 이상 보유해야 하고, 살 때 조정대상지역이었다면 2년 이상 거주도 해야 합니다. 양도가액이 12억 원을 넘으면 비과세가 되어도 12억 원 초과분에는 양도세가 과세됩니다.
매도 일정을 잡기 전에
갈아타기 상담에서 "3년 안에만 팔면 된다고 들었어요"라는 말씀을 여전히 많이 듣습니다. 8월 이후 새 집을 계약하셨다면 매도 일정을 3년에 맞춰 두기 전에 내 기한이 2년인지부터 확인하시길 권합니다.
— 정재욱 세무사